Todas las Partes de Medicare y lo que cubre cada una
En este artículo...
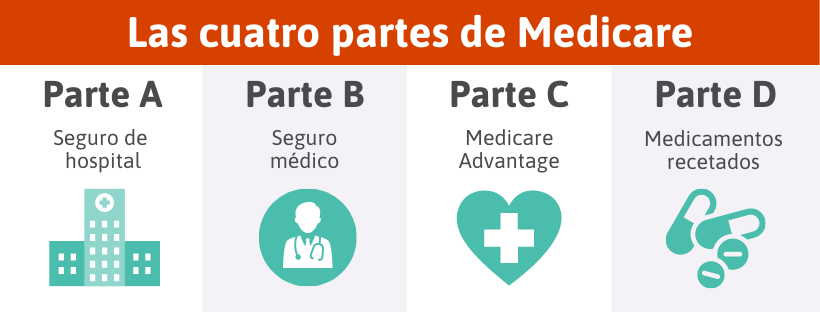
Medicare incluye diferentes partes para ayudar a cubrir tus necesidades de salud. Medicare Original (Parte A y Parte B) es administrado por el gobierno federal e incluye cobertura médica y hospitalaria. Medicare Advantage (Parte C) es ofrecido por compañías de seguros privadas y brinda una forma alternativa para recibir tu cobertura de Medicare. La Parte D ayuda a cubrir el costo de los medicamentos recetados a través de planes privados.

Medicare es un programa federal de seguro de salud para personas de 65 años o más, así como para ciertas personas menores de 65 años que califican debido a una discapacidad o una afección médica a largo plazo. Establecido en 1965, el programa es administrado por el gobierno federal a través de agencias como la Administración del Seguro Social y los Centros de Servicios de Medicare y Medicaid (CMS). Medicare está disponible para los ciudadanos estadounidenses y para los residentes legales permanentes que han vivido en el país durante al menos cinco años consecutivos.
Medicare incluye diferentes partes para ayudar a cubrir tus necesidades de salud. Medicare Original (Parte A y Parte B) es administrado por el gobierno federal e incluye cobertura médica y hospitalaria. Medicare Advantage (Parte C) es ofrecido por compañías de seguros privadas y proporciona una forma alternativa de recibir la cobertura de Medicare. La Parte D ayuda a cubrir el costo de los medicamentos recetados a través de planes privados.
Parte A
La Parte A es el primer componente de Medicare Original. Este plan cubre la mayoría de los costos de atención hospitalaria y al paciente.
¿Qué cubre la Parte A?
La Parte A de Medicare incluye cobertura para la mayoría de los servicios para pacientes hospitalizados, incluidos los siguientes:
- Atención hospitalaria para pacientes hospitalizados
- Atención en centros de enfermería especializada
- Atención a corto plazo en un centro de cuidados intensivos, pero no atención a largo plazo ni en residencias de ancianos
- Servicios de cuidados paliativos
- Asistencia médica en el hogar
La Parte A puede cubrir los costos hospitalarios si eres ingresado en un hospital por orden médica, el hospital acepta Medicare Original y la administración del hospital aprueba tu ingreso.
La Parte A de Medicare acepta todos los siguientes centros para la atención de pacientes hospitalizados y, por lo tanto, son elegibles para la cobertura:
- Hospitales de cuidados intensivos
- Hospitales de atención a largo plazo
- Hospitales de atención de emergencia
- Centros de rehabilitación para pacientes hospitalizados
- Centros psiquiátricos para pacientes hospitalizados
- Atención hospitalaria como parte de un estudio clínico aprobado
Durante tu estadía en uno de los centros mencionados anteriormente, los beneficios cubiertos por la Parte A incluyen los costos diarios de la atención hospitalaria más algunos costos adicionales relacionados con tu atención como paciente. Estos incluyen:
- Habitaciones compartidas y semiprivadas
- Servicio de comidas, incluidos menús especiales, dietas y refrigerios
- Servicios de enfermería
- Medicamentos administrados como parte de tu tratamiento habitual
- Servicios médicos, insumos y otros costos incidentales incurridos como parte de tu estadía
¿Cuánto cuesta la Parte A?
La mayoría de los beneficiarios de Medicare pueden disfrutar de los beneficios de la Parte A sin pagar una prima mensual, siempre y cuando tengan 65 años o más y hayan contribuido al Seguro Social durante al menos 40 trimestres, o 10 años, antes de ser elegibles para Medicare.
Si no has trabajado el tiempo suficiente para calificar para la Parte A sin pagar primas, tu prima de la Parte A podría ser de $311 o $565 al mes en 2026, dependiendo de cuánto tiempo hayas trabajado y pagado impuestos de Medicare.
Aunque la Parte A no cobra una prima mensual a la mayoría de los beneficiarios, el plan deja muchos gastos sin cubrir. Los beneficiarios de la Parte A suelen tener un deducible por cada período de beneficios, que en 2026 era de $1,736.
El deducible de la Parte A no es anual y tú podrías enfrentar más de un período de beneficios en un solo año calendario. El período de beneficios al que se aplica el deducible de la Parte A comienza cuando te ingresan para recibir atención hospitalaria durante 60 días consecutivos.
Además del deducible, la Parte A tiene un requisito de coseguro.
Durante los primeros 60 días de tratamiento, se cobrará un coseguro de $0.
Del día 61 al 90, el gasto aumenta a $434 por día para el período de beneficios 2026.
A partir del día 91, el gasto es de $868 por día durante un máximo de 60 días de tu reserva de por vida en 2026.
Además de estos servicios, tu médico puede indicarte un tratamiento que no esté cubierto automáticamente por tus beneficios de Medicare. Esto es particularmente probable durante una hospitalización.
Parte B
La Parte B es el segundo componente de Medicare Original.
La cobertura de la Parte B se centra en los servicios médicos y ambulatorios. Las visitas al consultorio del médico, las visitas a domicilio y los servicios de ambulancia suelen estar cubiertos por la Parte B.
¿Qué cubre la Parte B?
La Parte B generalmente cubre los costos de:
- Servicios y suministros médicamente necesarios para diagnosticar o tratar una afección médica. Esto incluye pruebas de diagnóstico en muchos casos, así como equipo médico duradero (DME) y otros suministros médicos.
- Servicios preventivos, incluidos chequeos de rutina y visitas al consultorio para diagnóstico. En la mayoría de los casos, la atención preventiva es gratis en el momento del servicio si el médico acepta la asignación de Medicare.
- • Medicamentos limitados para pacientes ambulatorios. Estos incluyen algunas vacunas, antibióticos intravenosos y otros medicamentos recetados que generalmente se dispensan en un entorno clínico. La Parte B no cubre el pago de medicamentos dispensados en farmacias.
- Atención de salud mental limitada, incluidos servicios de rehabilitación no residencial por abuso de drogas y alcohol sin hospitalización y observación clínica de pacientes ambulatorios.
- Transporte médico de emergencia y no urgente, siempre que el transporte no urgente sea prestado por un servicio de ambulancia de soporte vital básico/soporte vital avanzado/cuidados críticos (BLS/ALS/Critical Care) que acepte Medicare y el transporte haya sido autorizado por un médico como médicamente necesario.
- Ciertas investigaciones clínicas, como ensayos con medicamentos experimentales e investigaciones de enfermedades. Esto puede incluir la investigación sobre el Alzheimer y ciertas terapias experimentales para la demencia.
¿Cuánto cuesta la Parte B?
La cobertura de la Parte B tiene un costo mensual para todos los beneficiarios. El Congreso establece las primas, los deducibles y los copagos de la Parte B de Medicare cada año como parte de su ajuste anual a la Ley del Seguro Social.
En 2026, la prima mensual estándar para la Parte B era de $202.90.
Las primas de la Parte B a menudo se deducen de los cheques de pensión de jubilación. Si recibes beneficios de jubilación del Seguro Social, la Junta de Jubilación de Empleados Ferroviarios o de la Oficina de Administración de Personal, es probable que tus primas de la Parte B se deduzcan de esta manera.
Para los beneficiarios que no reciben beneficios de jubilación de ninguna de estas instituciones, la Administración del Seguro Social puede enviar una factura mensual por los costos de la prima de la Parte B.
Además de la prima, los beneficiarios también deben pagar el deducible anual de la Parte B, que en 2026 era de $283.
Después de alcanzar el deducible anual, los beneficiarios suelen pagar el 20% de los costos de los servicios y el 80 % restante lo cubre Medicare.
Medicare Advantage (Parte C)
La Parte C no forma parte de Medicare Original, pero que es un método alternativo de prestación de servicios.
La Parte C, también conocida como Medicare Advantage, es un servicio ofrecido por compañías de seguros privadas que están autorizadas para facturar a la Administración del Seguro Social en nombre de los beneficiarios.
En esencia, los planes Medicare Advantage combinan la cobertura de Medicare Original de un beneficiario con un plan ofrecido por aseguradoras privadas que recibe un reembolso por el programa federal de Medicare para cubrir al beneficiario.
¿Qué cubre Medicare Advantage?
Por ley, todos los planes autorizados de la Parte C deben incluir los mismos beneficios que las Partes A y B de Medicare, aunque muchos pueden agregar coberturas adicionales para ampliar las opciones de atención médica para las personas mayores, como cobertura dental de rutina, visión, audición, así como de medicamentos recetados.
¿Cuánto cuesta un plan de Medicare Advantage?
Los beneficiarios de Medicare que eligen Medicare Advantage (Parte C) pagan una única prima mensual por ambas partes de su cobertura, atención hospitalaria y ambulatoria, lo que puede ayudar a agilizar la prestación de atención médica y reducir la confusión de pagar múltiples primas.
En algunas partes del país, los beneficiarios pagan primas mensuales accesibles o de $0 por su plan de Medicare Advantage, pero aún tienen que pagar sus primas mensuales de la Parte B.
¿Qué tipos de planes Medicare Advantage hay disponibles?
Los planes de la Parte C también varían ampliamente en la forma en que brindan atención médica a los beneficiarios.
Aunque los detalles varían según el plan, los beneficios del plan Medicare Advantage se proporcionan de una de estas cuatro maneras:
HMO
La mayoría de los planes Medicare Advantage están estructurados como Organizaciones para el Mantenimiento de la Salud, o HMO. Las HMO proporcionan cobertura de seguro y servicios cubiertos a través de un sistema de atención médica.
En un plan HMO, los beneficiarios reciben la mayor parte de su atención médica de proveedores de la red en el mismo estado. La mayoría de los beneficiarios tienen un médico de atención primaria que es responsable de su atención médica y cuya aprobación suele ser necesaria para las visitas a especialistas o pruebas de diagnóstico especiales.
Es posible recibir atención médica fuera de la red de proveedores de la HMO, pero es posible que los beneficiarios del plan tengan que pagar gran parte de los costos e incluso el 100% del costo de la atención médica fuera de la red.
PPO
Las organizaciones de proveedores preferidos (PPO) son similares a las HMO en algunos aspectos, pero funcionan con mucha más flexibilidad. Los planes PPO funcionan como redes de proveedores médicos que han aceptado todos los términos y la estructura de precios del plan.
Los beneficiarios generalmente son libres de buscar profesionales con los que se sientan cómodos dentro de esta red de proveedores independientes. A menudo se pueden realizar visitas a especialistas y pruebas adicionales sin aprobación previa y puede ser un poco más fácil obtener atención médica fuera de la red elegida.
Muchas PPO pagan una parte o la totalidad de los costos de la atención de emergencia, independientemente de dónde se obtenga y los planes a menudo tienen una disposición para los beneficiarios que necesitan atención que no sea de emergencia mientras viajan en un área no está cubierta por la red. La atención médica fuera de la red generalmente cuesta más que la atención recibida como parte de la red del plan.
PFFS
Los planes privados de pago por servicio (PFFS) están diseñados para ser flexibles.
Con la cobertura PFFS, los beneficiarios son libres de encontrar sus propios proveedores, aunque la póliza solo cubre hospitales y profesionales que aceptan las tarifas detalladas en la póliza.
Para la atención médica proporcionada por un proveedor aprobado, los costos en el punto de servicio se pagan igual que con cualquier otro seguro médico. Para los servicios proporcionados por un profesional que no pertenece al plan, es posible que algunos beneficiarios tengan que pagar algunos o incluso la totalidad de los costos en los que incurran.
SNP
Los planes de necesidades especiales (SNP) son programas de Medicare Advantage que se han adaptado para satisfacer las necesidades de beneficiarios específicos, como personas que han sido diagnoticadas con afecciones crónicas que califican y que necesitan atención especializada o beneficiarios que son elegibles para Medicare como y Medicaid.
La flexibilidad es mínima en la mayoría de los SNP, que a menudo tienen con proveedores específicos para brindar la atención médica. La atención especializada para personas mayores con diabetes, VIH, limitaciones por accidente cerebrovascular u otras discapacidades puede ser muy costosa, pero la atención personalizada proporcionada por un SNP típico puede reducir los gastos en comparación con un plan genérico de Medicare Advantage.
Una excepción a este modelo de SNP es la enfermedad renal en fase terminal. Por ley, todos los beneficiarios de Medicare con esta afección están cubiertos directamente por la Parte A de Medicare Original, independientemente de la edad.
Los beneficiarios que califican tanto para Medicare como para Medicaid pueden disfrutar de lo que se conoce como “doble elegibilidad”. Estos beneficiarios tienen la oportunidad de inscribirse en un tipo de SNP llamado D-SNP.
Plan de medicamentos recetados (Parte D)
La Parte D es la cobertura opcional de medicamentos de Medicare. Los planes de la Parte D ofrecen cobertura de medicamentos recetados, lo que ayuda a los beneficiarios a mantener su régimen de medicamentos habitual y lidiar con el gasto repentino de una nueva receta.
Con algunas excepciones, los planes de la Parte D de Medicare se ofrecen a través de una red aprobada de proveedores de seguros que están autorizados para ofrecer beneficios de medicamentos recetados a los beneficiarios de Medicare.
Los proveedores tienen permitido incorporar cierta flexibilidad en la cobertura que ofrecen, aunque todos los proveedores autorizados deben cumplir con ciertos estándares mínimos para gastos, atención médica y cobertura.
Si no aprovechas el Periodo de Inscripción Inicial y no te inscribes en un plan de medicamentos recetados de Medicare ni tienes cobertura acreditable, es posible que debas pagar una multa por inscripción tardía. Es posible que debas pagar esta multa mientras tengas el plan.
¿Cuánto cuesta la Parte D?
La cobertura de medicamentos recetados que ofrece la Parte D se divide en niveles para fines de precios y seguimiento. Los medicamentos disponibles, su costo y la forma de pago varían según el nivel al que esté asignado un medicamento en particular.
Estos niveles forman parte del formulario del plan de la Parte D, que es la lista de medicamentos cubiertos por el plan. Los formularios de medicamentos pueden variar de un plan de la Parte D de Medicare a otro.
En general, estos son los niveles de la Parte D:
Nivel 1: medicamentos genéricos preferidos
Este es el nivel menos costoso de medicamentos recetados que los planes de Medicare pueden cubrir. Los medicamentos genéricos de esta clase tienen patentes vencidas y se pueden comprar al por mayor a proveedores preferidos, lo que reduce el costo por unidad.
Nivel 2: medicamentos genéricos
Los medicamentos genéricos no preferidos a veces son un poco más costosos que los genéricos preferidos, aunque no siempre es así. El precio de los medicamentos del Nivel 2 varía según la ubicación y el plan.
Nivel 3: medicamentos de marca preferidos
Los medicamentos de marca del Nivel 3 son lo suficientemente nuevos como para estar cubiertos por la patente del fabricante, por lo que suelen ser más caros que los genéricos equivalentes. Los proveedores de medicamentos de este nivel siguen siendo proveedores preferidos, por lo que es posible que puedas obtener una tarifa con descuento.
Nivel 4: medicamentos de marca no preferidos
Los medicamentos nuevos e inusuales de proveedores no preferidos pertenecen al Nivel 4. Los precios en esta categoría pueden ser elevados y no todos los planes cubren todos los medicamentos.
Nivel 5: medicamentos especializados y experimentales
El nivel de medicamentos especializados es una categorización no oficial para cada medicamento nuevo, experimental o difícil de administrar. Es posible que los medicamentos de este nivel no hayan sido probados o que requieran un monitoreo estricto para una administración segura.
Muchos planes de Medicare Advantage (Parte C) incluyen cobertura de medicamentos recetados como parte de su cobertura regular. Es muy importante que los beneficiarios de estos planes verifiquen si su plan de la Parte C incluye esta cobertura. Los beneficiarios que estén inscritos en un plan de Medicare Advantage sin esta cobertura pueden agregar un plan de la Parte D a su paquete de seguro médico, siempre que se inscriban en Medicare durante ciertos períodos específicos.
Los costos de la Parte D varían según el lugar donde vivas y la compañía de seguros que ofrezca el plan, pero limitados deducible anual. En 2026, este límite era de $615 por año. Los planes autorizados de la Parte D pueden cobrar menos de este monto como deducible y algunos no ningún deducible.
¿Quién es elegible para Medicare?
Los beneficios de Medicare se administran a través de la Administración del Seguro Social y están disponibles para todos los beneficiarios que cumplen con los criterios de elegibilidad para este programa.
Para inscribirse en Medicare Original, los solicitantes deben ser ciudadanos o residentes permanentes de los EE.UU. y tener 65 años o más. Si tienes menos de 65 años, podrías calificar para Medicare si tienes una discapacidad o una enfermedad que califica, como esclerosis lateral amiotrófica (ELA) o enfermedad renal terminal (ESRD).
Aunque las solicitudes se pueden presentar hasta tres meses antes del mes en que el beneficiario cumple 65 años, los beneficios generalmente comienzan el primer día del primer mes de elegibilidad.
Todos los beneficiarios que hayan alcanzado la edad mínima y cumplan con los otros criterios de elegibilidad serán elegibles para la cobertura de Medicare, aunque es posible que deban pagar una prima por la cobertura de la Parte A. Esta prima no se cobrará en su totalidad a los beneficiarios con suficiente historial laboral. Por lo general, se requiere una prima mensual para la Parte B, que cubre servicios esenciales como atención preventiva y tratamiento ambulatorio. Sin embargo, algunos beneficiarios pueden calificar para recibir ayuda para pagar este costo.
Según Medicare.gov, la mayoría de los beneficiarios de la Parte A no pagan ninguna prima mensual porque han trabajado durante al menos 10 años o 40 trimestres y han pagado impuestos del Seguro Social a través de deducciones salariales.
Los beneficiarios de Medicare pueden solicitar la cobertura de la Parte D hasta 3 meses antes de que comience su elegibilidad para Medicare, para permitir más tiempo para el procesamiento y evitar interrupciones en la atención médica.
Los beneficiarios de Medicare son elegibles para la Parte C de Medicare, también conocidos como planes de Medicare Advantage, si ya son elegibles y están inscritos en Medicare Original.